内存连涨九个月:现在给 NAS 加内存划算吗


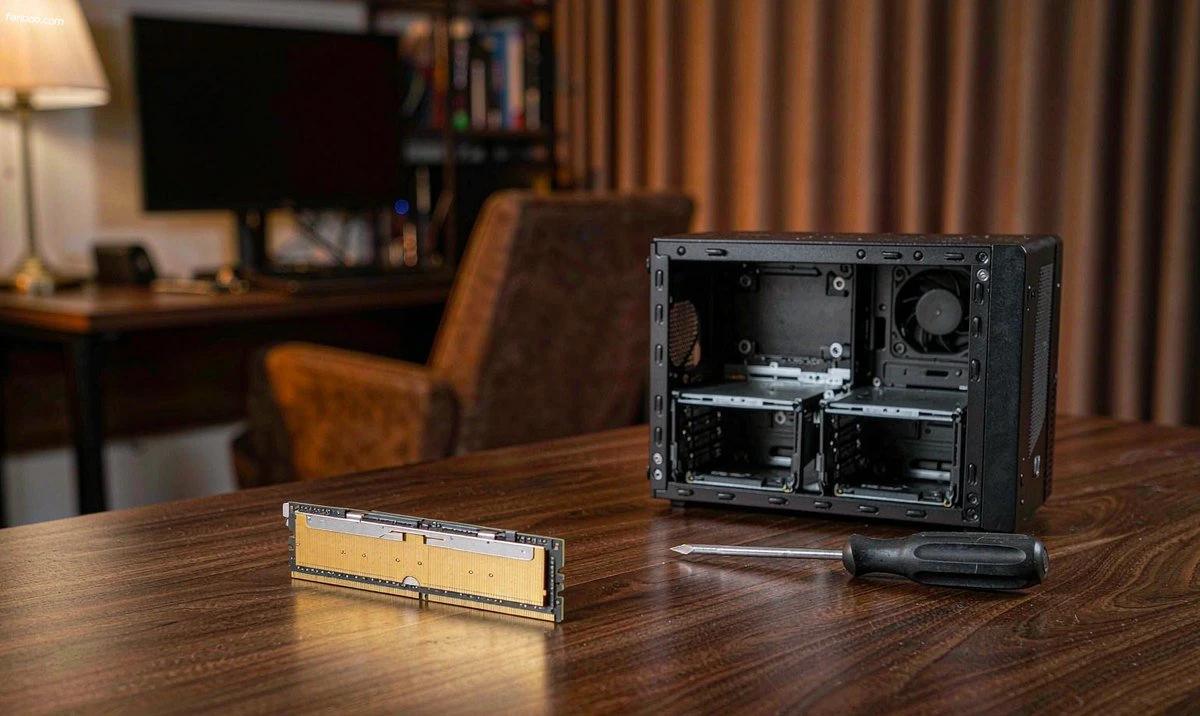
上周有人问我:家里那台四盘位 NAS 跑相册识别太慢,想把内存从 8GB 加到 16GB,现在买合不合适。
这问题在今年特别难答。去年这个时候,加一条内存的钱差不多等于一顿饭;现在打开任何一个购物页,同一条内存的数字能让你愣一下,而且经常挂着"无货"。
但我没打算只回一句"涨了,快买"。这轮涨价里有一组数字被标题盖住了——涨得最凶的那一档,其实不是 NAS 用户要买的那一档。
先把这轮涨到哪一步说清楚
看存储价格,得先分清两个词,不然容易被绕晕。
一个是合约价,原厂和大客户按月、按季谈的批量价,决定整机厂的成本。一个是现货价,渠道市场上随时成交的价,更情绪化,也更接近你我在购物页上看到的数字。前者定方向,后者定心情。它们经常不同步,这一次就是。
合约价这条线,涨幅在一年里是往下走的。集邦咨询(TrendForce)的追踪数据是:2026 年一般型 DRAM 合约价一季度环比涨 90%~95%,二季度 58%~63%,三季度 13%~18%,四季度预估 10%~15%。连涨九个月,但每一季都比上一季温和。路透 11 月 2 日的报道给了个具体坐标:主流 16Gb DDR5 颗粒 8 月每颗约 47.5 美元,9 月升到 50 美元,整体价格比 2025 年底翻倍。
现货这条线,11 月又紧了一下。11 月 3 日有产业媒体报道,三星电子暂停了 10 月的 DDR5 合约报价,恢复时间可能推到 11 月中旬,SK 海力士、美光跟着走,对下游客户的说法是"无货可卖",一周之内 DDR5 现货价格被推高。这条消息没有厂商公开确认,姑且听一半——但它和集邦 11 月 2 日更新的现货盘面对得上:DDR5 16Gb 均价 61.50 美元,DDR4 16Gb 均价 82.80 美元,DDR4 8Gb 均价 46.86 美元。
等一下。DDR4 比 DDR5 贵?
最反常识的一条:老一代反而更贵
同样是 16Gb 颗粒,DDR4 报 82.80 美元,DDR5 报 61.50 美元。老一代比新一代还高,这个倒挂在正常的换代周期里很少见。
原因不复杂:原厂在收 DDR4 的产线。据供应链信息(华商网 11 月 3 日报道),SK 海力士把 DDR4 产能占比从 2024 年的 30% 压到 2025 年底的 20%,计划 2026 年全面停产。产线一停,市面上的 DDR4 就从"正常供货"变成存量博弈——需求还在,因为大量老机器、工控设备、早几年的四盘位 NAS 用的都是它,供给却在往回缩。
这条对 NAS 用户特别扎心,因为 NAS 是少数"越老越该加内存"的设备。一台 2019 年的四盘位机器,今天照样能跑满活儿,唯一卡人的就是内存容量。而它用的正是 DDR4。
我的看法很直接:如果你的机器是 DDR4 平台,而且只差一点点容量(比如 4GB 想凑到 8GB),今年这笔钱大概率是"花得最不划算的一笔"。同样的预算,你买到的是更少的容量,而且明年补条更难。这时候不如换个方向——把预算挪到盘上,或者干脆承认这台机器的内存就到这里了。这话不好听,但比让你多花三百块买两条来路不明的条子实在。
涨得最凶的那一档,不是你要买的
集邦给的第四季度预估是按品类拆开的:服务器 RDIMM 涨 18%~23%,企业级 QLC 固态涨 23%~28%,整体 NAND 涨 15%~20%,整体 DRAM 涨 10%~15%。而 PC 用 DRAM 与消费级固态,只有 3%~8%。
3%~8%,和标题里那些"暴涨五成"确实不是一回事。差别在哪?在原厂把先进晶圆给了谁。SK 海力士在财报电话会上说,已与 14 家核心客户签了长期供货协议,锁定的量相当于 2027 与 2028 两年总产能的 50% 以上;算上还在谈的,到 2029 年 DRAM 与 HBM 产能已接近售罄。
换句话说,不是"没有内存",是"内存被提前买走了"。消费级拿到的是剩下的那部分,剩下的这部分还在涨,只是涨得慢一些,而且渠道里还压着库存。
这就是"分配"问题,不是"产能"问题。分配问题不会因为过两个月就自己好——新厂最早 2027 年中投产,大规模放量要等到 2028 年下半年(腾讯新闻 11 月 2 日报道)。所以别按"忍一忍就降价"来排自己的升级计划。
所以现在到底该不该加
别听总论,看自己属于哪一种。
- 容量已经影响到日常使用——相册识别转半天、Docker 起两个就吃紧、虚拟机开一台卡一台。买。别赌降价,你已经为这件事难受了好几个月,等回来的那点差价换不来这几个月的体验。
- 只是"想升级"、"以后可能用得上"——不动。渠道端已经在松动:10 月以来华强北 16G DDR5 内存条报价维持在 1400~1600 元,销量比 9 月掉了两三成,部分商家出现价格倒挂(媒体 11 月 2 日渠道追踪)。终端需求在退,这时候多买几条放着,是替上游承担库存。
- 老 DDR4 平台——先算一遍上面那笔账。同容量颗粒 DDR4 比 DDR5 更贵,加内存的性价比在这个场景里最低。真要提速,先看瓶颈是不是真在内存上,机械盘的随机读写经常才是那个瓶颈。
顺便说一句,判断内存够不够,别看任务管理器那个百分比。看两件事:群晖或威联通的内存占用里,缓存占了多少、可用剩多少;以及你的 Docker 容器有没有因为内存上限被杀过。前者说明系统在替你缓冲,后者说明真的不够。
买的时候,容量优先,频率靠后
NAS 不是游戏机,这句话值得重复。绝大多数 NAS 的内存控制器就跑在 JEDEC 标准频率上,DDR4 是 2666 或 3200,DDR5 是 4800 或 5600 这个区间。你多花钱买的 6000、6400,在 NAS 上根本跑不到——平台和固件都不给你开 XMP 或 EXPO 的入口。
同预算下,先把容量买到位。8GB 到 16GB 对相册识别、容器数量、虚拟机数量的意义,远大于任何频率数字。
还有一条常被忽略的:一次买够,别分批加。理由不是"以后更贵"这种猜测,是三条硬的。
- 混插看运气。不同批次、不同颗粒的条子插一起,能不能点亮、能不能跑双通道,没有保证。NAS 又不像台式机,随手拆开试一次不心疼。
- 同型号会断货。DDR4 已经在收产线,你今年买到的型号,明年未必还在卖,到时候补一条只能碰。
- 插槽就那么几个。四盘位机器的 SO-DIMM 常常只有两条槽,先插一条 8GB、以后再补一条,等于把"双通道"和"容量上限"两个选项同时提前用掉了。
至于分层怎么配——系统盘、缓存盘、存储盘各放什么,我在另一篇里拆过,这里不重复。如果你还在挑机械盘,那篇讲 CMR 和 SMR 的硬盘选购更该先看:涨价的时候买错盘,比买贵盘亏得多。
三种条,NAS 里别碰
- 服务器 RDIMM / LRDIMM。带寄存器的那种,针脚定义和普通 UDIMM 不一样,消费级 NAS 插不上,硬插也点不亮。二手市场上这类条子便宜得离谱,很多人以为是捡漏。
- 拆机条、无牌白片。NAS 是 7×24 跑三五年的设备,内存出问题的表现不是蓝屏,是文件系统校验报错、快照损坏——这种错事后很难归因,你只会怀疑盘。省下的钱,赔的可能是数据。
- 带高马甲的高频条。NAS 机箱风道本来就窄,马甲多出来的那几毫米经常顶到硬盘笼、或者盖不上盖;它多出来的散热能力,在低电压的 NAS 场景里也用不上。
群晖这类对内存挑剔的机器还要多一步:先去官网查兼容列表。列表之外的条子不是一定不能用,但真出问题,厂商第一句就是"非兼容内存",你连争的余地都没有。
我的判断,三句话
第一,这轮涨价的推手是 AI 抢晶圆,不是消费需求。所以别按"过两个月就降"来规划——新产能 2027 年之后才成规模,英特尔那边的说法是内存供应紧张可能持续到 2027 年底(路透 11 月 2 日报道)。
第二,但也不必急着多买。消费级这一档四季度只涨 3%~8%,渠道还有库存,甚至出现倒挂;真正缺的是服务器条和企业级固态,那跟家里这台四盘位关系不大。
第三,最该改的是采购顺序,不是采购时机。先看瓶颈在不在内存、容量一次买够、频率别加钱——这三条比"等一个降价"值钱得多。
回到开头那个问题。我的回答是:如果你那台机器已经在拖你后腿,加,别等了;如果只是心里痒,今年这一轮不是加内存的年份。真要花这笔钱,先想清楚你是缺容量,还是缺一个换新机器的理由——这两个答案对应的动作完全相反。
还想顺带一句:内存容量的天花板,往往决定你能在 NAS 上玩什么。想在本地跑模型,那对内存的要求和"多开两个容器"完全不是一个量级,我在这篇里算过一笔账。至于刚上市的国产 ARM 四盘位机器,官方稿里连内存容量都没写,那种情况更该先问清楚再下单,可以看Z4Air 那篇。
资料来源:集邦咨询(TrendForce)DRAM 现货价页面,更新于 2026 年 11 月 2 日(DDR5 16Gb 均价 61.50 美元、DDR4 16Gb 均价 82.80 美元、DDR4 8Gb 均价 46.86 美元,均为美元计价颗粒现货均价);集邦咨询 2026 年一般型 DRAM 合约价逐季环比涨幅数据(一季度 90%~95%、二季度 58%~63%、三季度 13%~18%、四季度预估 10%~15%)及第四季度分品类预估(服务器 RDIMM 18%~23%、企业级 QLC 固态 23%~28%、整体 NAND 15%~20%、整体 DRAM 10%~15%、PC DRAM 与消费级固态 3%~8%),经搜狐科技 2026 年 11 月报道转述;路透 2026 年 11 月 2 日报道(DRAM 批发价连涨九个月、16Gb DDR5 由 8 月约 47.5 美元升至 9 月 50 美元、英特尔对内存供应紧张的判断),经优分析同日转述;产业媒体 2026 年 11 月 3 日报道(三星暂停 10 月 DDR5 合约报价、恢复时间或延后至 11 月中旬、SK 海力士与美光跟进、"无货可卖"表述、一周内 DDR5 现货走高),该消息未获厂商公开确认;SK 海力士 2026 财年第三季度财报电话会内容(与 14 家核心客户签署长期供货协议、锁定量相当于 2027 与 2028 两年总产能 50% 以上、2029 年 DRAM 与 HBM 产能接近售罄),经搜狐科技转述;华商网 2026 年 11 月 3 日报道(SK 海力士 DDR4 产能占比由 2024 年 30% 压至 2025 年底 20%、计划 2026 年全面停产,属供应链信息);腾讯新闻 2026 年 11 月 2 日报道(新厂最早 2027 年中投产、大规模放量需等到 2028 年下半年);媒体 2026 年 11 月 2 日渠道追踪(华强北 16G DDR5 内存条报价 1400~1600 元、销量较 9 月下滑两三成、部分商家价格倒挂)。文中价格均转述上述来源,未做汇率换算、未跨来源合并数字;具体成交价以各厂商与平台官方现价为准。关于 DDR4 平台升级性价比、容量与频率取舍、混插与插槽策略的判断属个人分析,未对文中提及的任何内存型号做实测。